



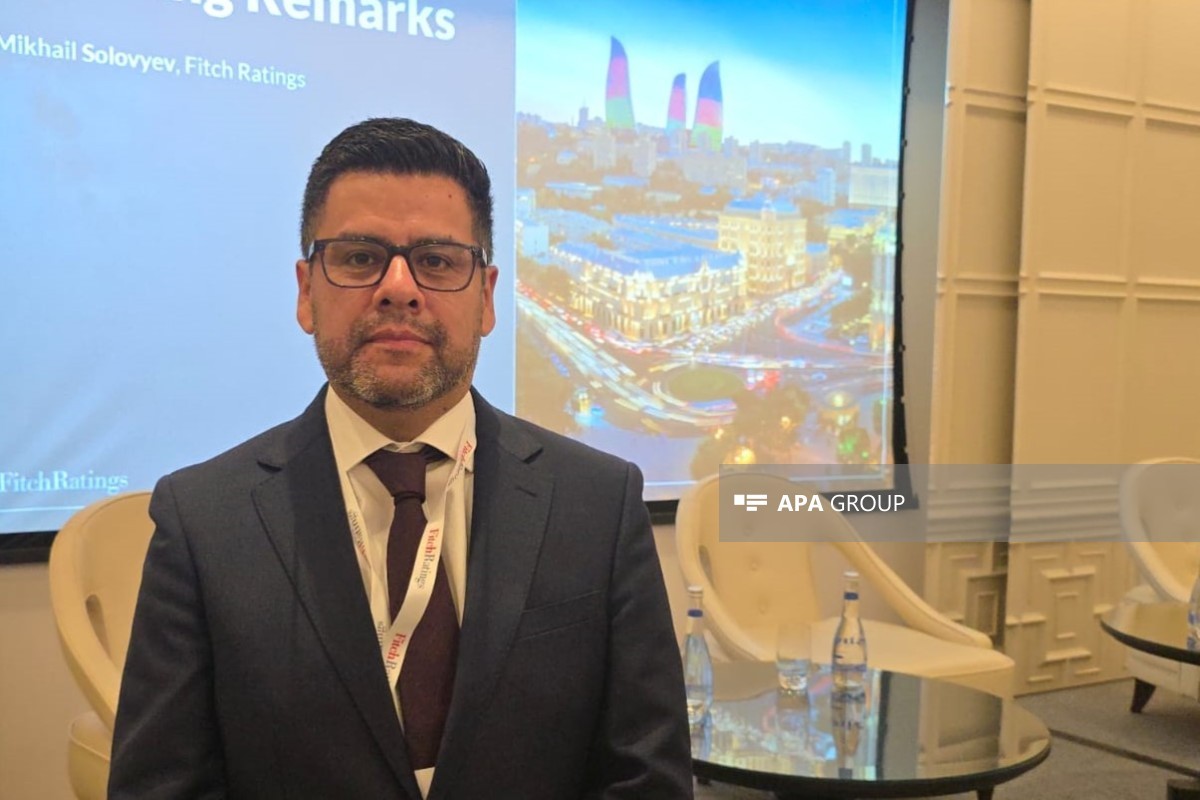

“Fitch Ratings”in baş direktoru, Şərqi Avropa üzrə suveren reytinqlər qrupunun rəhbəri Erik Arispe Morales (Erich Arispe Morales) Azərbaycanın kredit reytinqi, ölkənin maliyyə ehtiyatları, manatın məzənnəsinin dayanıqlılığı və digər iqtisadi məsələlərlə bağlı "APA-Economics"in suallarını cavablandırıb:
- Azərbaycanın güclü suveren balansı, aşağı dövlət borcu və əhəmiyyətli xarici aktivləri var. Azərbaycanın reytinqinin “BBB” səviyyəsinə yüksəldilməsi üçün başqa nələr dəyişməlidir? Belə bir yüksəlişi növbəti bir-iki ildə real hesab edirsinizmi?
– Bildiyiniz kimi, hazırda Azərbaycanın reytinqi üzrə proqnozumuz “Stabil”dir. Bu, reytinqə yüksəldici və azaldıcı təzyiqlərin balanslaşdırılmış olduğunu göstərir.
Azərbaycanın kredit profilində xarici və fiskal göstəricilərlə bağlı aydın üstünlüklər mövcuddur. Ölkənin suveren xarici aktivlərinin, o cümlədən Mərkəzi Bankın və Dövlət Neft Fondunun aktivlərinin 2026-cı ildə təxminən 91 milyard ABŞ dolları təşkil edəcəyini gözləyirik. Xalis suveren xarici aktivlərin ÜDM-ə nisbətinin isə təxminən 73% olacağını proqnozlaşdırırıq.
Azərbaycanın dövlət borcu ÜDM-in 20%-dən aşağıdır. Müqayisə üçün, “BBB” reytinq kateqoriyasındakı ölkələr üzrə median göstərici təxminən 57% təşkil edir.
Bu göstəricilər Azərbaycanın suveren balansının güclü olduğunu nümayiş etdirir. Lakin Azərbaycanın kredit reytinqinin yüksəldilməsi üçün vacib hesab etdiyimiz amillərdən biri ölkədə iqtisadi və maliyyə siyasətinin effektivliyinin daha da artırılmasıdır.
Buraya pul siyasətinin etibarlılığının və proqnozlaşdırıla bilməsinin artırılması, transmissiya mexanizminin təkmilləşdirilməsi, həmçinin fiskal siyasətlə pul siyasəti arasında ardıcıllığın gücləndirilməsi daxildir. Məqsəd makroiqtisadi disbalansların yaranmasının qarşısını almaq və inflyasiyanı aşağı səviyyədə saxlamaqdır.
Digər mühüm istiqamət Azərbaycanın iqtisadi və institusional göstəricilərinin daha da yaxşılaşdırılmasıdır. İdarəetmənin keyfiyyəti və adambaşına düşən ÜDM kimi göstəricilər üzrə Azərbaycanın investisiya səviyyəli reytinqə malik digər ölkələrlə müqayisədə inkişaf potensialı mövcuddur.
Bu istiqamətdə həyata keçiriləcək islahatlar həm ölkənin kredit reytinqinin qiymətləndirilməsində nəzərə alınan göstəricilərin yaxşılaşmasına, həm də iqtisadi artımın sürətlənməsinə və özəl investisiyaların genişlənməsinə töhfə verə bilər.
- Uzun illərdir, Azərbaycan manatının məzənnəsi sabitdir. “Fitch” mövcud məzənnəni ortamüddətli perspektivdə dayanıqlı hesab edirmi?
- Hazırda hesab edirik ki, hökumətin manatın ABŞ dollarına qarşı mövcud məzənnəsini qorumaq qərarı iqtisadi vəziyyətə uyğundur. 2024-cü ildə Azərbaycanın kredit reytinqini yenidən investisiya səviyyəsinə yüksəldərkən ölkənin güclü maliyyə ehtiyatlarını da nəzərə almışdıq. Bu ehtiyatlar neft və digər xammal məhsullarının qiymətlərində mümkün azalmanın təsirlərini yumşaltmağa imkan verir.
Bundan başqa, Azərbaycan son illərdə neft qiymətlərindəki dəyişikliklərin iqtisadiyyata təsirini idarə etmək imkanlarını genişləndirib. Bu da manatın dollara qarşı sabit məzənnəsinin saxlanılmasına kömək edir. Hazırda ölkənin maliyyə ehtiyatları, Mərkəzi Bankın pul siyasəti və hökumətin büdcə siyasəti manatın mövcud məzənnəsinin qorunmasını dəstəkləyir.
Azərbaycanın güclü xarici maliyyə mövqeyi də mühüm amildir. Hesab edirik ki, neft və qaz qiymətləri azalsa belə, ölkənin xarici ticarət və digər beynəlxalq əməliyyatlardan əldə etdiyi gəlirlər xərclərini üstələməyə davam edəcək.
Proqnozumuza görə, 2026-cı ildə Azərbaycanın cari əməliyyatlar hesabının profisiti ÜDM-in təxminən 11%-ni təşkil edəcək.
- Azərbaycanın suveren reytinqin yüksəldilməsini məhdudlaşdıran amillərin aradan qaldırılması üçün ən vacib institusional islahat hansıdır?
- İlk növbədə, daha uzunmüddətli təcrübənin formalaşdırılması vacibdir. Son illərdə likvidliyin idarə edilməsində irəliləyiş müşahidə etmişik. İndi əsas məsələlərdən biri bu irəliləyişin nə dərəcədə davamlı olacağıdır.
Eyni zamanda, Mərkəzi Bankın pul siyasətinin transmissiya mexanizmini gücləndirməsi vacibdir. Pul siyasəti qərarlarının investisiya səviyyəli digər ölkələrdə olduğu kimi daha geniş iqtisadiyyata təsir göstərməsi lazımdır. Bu, daxili bazarda maliyyələşmə xərclərinə, depozit və kredit faizlərinə təsirlə bağlıdır. Maliyyə vasitəçiliyinin aşağı, dollarlaşmanın isə yüksək olduğu şəraitdə bu, çətin məsələdir. Mərkəzi Bankın müstəqilliyinin artırılması istiqamətində istənilən irəliləyiş də müsbət qarşılanardı.
Bundan başqa, fiskal və monetar siyasətin uzlaşdırılmasında daha ardıcıl yanaşma görmək istəyirik. İnflyasiya da diqqət yetirdiyimiz göstəricilərdən biridir. Azərbaycanda orta illik inflyasiyanın 2026-cı ildə təxminən 6,1%, 2027-ci ildə isə 5,6% təşkil edəcəyini gözləyirik. Bu göstəricilər oxşar reytinqə malik ölkələrlə müqayisədə yüksəkdir. İnflyasiyanın daha aşağı səviyyəyə endirilməsi iqtisadi siyasət baxımından mühüm məsələlərdən biri olaraq qalır. Son bir neçə ildə müşahidə etdiyimiz dəyişikliklərin həqiqətən də davamlı siyasət dəyişikliyi olub-olmadığı vacibdir.
Büdcə siyasətində Dövlət Neft Fondundan transfertlərdən və neft gəlirlərindən asılılığın azaldılması, həmçinin qeyri-neft ilkin kəsirinin konsolidasiyası istiqamətində addımlar müşahidə olunur. Bununla yanaşı, iqtisadi artımın dəstəklənməsi üçün investisiyaların səviyyəsinin və özəl sektorun investisiya prosesində iştirakının artırılması da vacibdir.
– Azərbaycanın böyük maliyyə ehtiyatları var və hökumət bu ehtiyatları daha da artırmağı hədəfləyir. Sizcə, neft gəlirlərindən asılılıq azaldıqca ölkə həm bu ehtiyatları qoruya, həm də iqtisadi artımı davam etdirə biləcəkmi?
– Biz maliyyə buferlərinin neçə il kifayət edəcəyinə dair belə bir hesablama aparmırıq. Çünki burada nəzərə alınmalı olan əsas məsələ hökumətin mövcud siyasətidir. Hazırda hökumətin məqsədi bu maliyyə buferlərini daha da artırmaqdır.
Məsələn, hökumətin Dövlət Neft Fondunun aktivlərini 100 milyard dollara çatdırmaq kimi məqsədi var. Bu, maliyyə buferlərinin qorunmasına yönəlmiş siyasət yanaşmasının mövcud olduğunu göstərir.
Azərbaycanın fiskal mövqeyi hazırda güclüdür. Biz 2026-cı ildə icmal büdcədə ÜDM-in təxminən 3,7%-i həcmində profisit gözləyirik. Lakin məncə, burada daha vacib məsələ iqtisadiyyatın şaxələndirilməsidir.
Əgər hökumət büdcə xərclərinin iqtisadiyyata təsirini azaldırsa, əsas sual iqtisadi artımın hansı mənbələr hesabına təmin olunacağıdır. Nəzəri olaraq hökumət maliyyə buferlərindən istifadə etməklə daha aqressiv fiskal siyasət həyata keçirə və iqtisadi artımı stimullaşdıra bilər. Lakin bu, davamlı olmaz və nəticədə maliyyə buferlərinin azalmasına gətirib çıxarar.
Hökumətin buferləri qorumaq və ya daha da gücləndirmək qərarını nəzərə alsaq, bizim üçün əsas məsələ özəl sektorun iqtisadi artımın dəstəklənməsində daha böyük rol oynaması üçün hansı siyasət tədbirlərinin görüləcəyi və özəl sektorun buna nə dərəcədə qadir olacağıdır.
– Siz Azərbaycanın bank sektorunun hazırkı vəziyyətini necə qiymətləndirirsiniz?
– Son illərdə əhəmiyyətli irəliləyiş müşahidə etmişik. Bank sektorunda rəqəmsallaşma, xarici maliyyələşmədən asılılığın azalması, adekvat kapital buferlərinin formalaşması və aktivlərin keyfiyyətinin yaxşılaşması müşahidə olunur.
Məsələn, hesabat standartları və prudensial buferlər baxımından “Basel III” standartlarına keçid istiqamətində iş aparılır. Bank sektoru hazırda Azərbaycanın suveren reytinqi baxımından əsas narahatlıq mənbələrindən biri deyil.
Hazırkı beynəlxalq mühitdə yüksək volatillik, riskdən yayınmanın artması və inkişaf etmiş iqtisadiyyatlarda daha yüksək gəlirlilik kimi amillər mövcuddur. Buna baxmayaraq, Azərbaycanın bu xarici təsirlərdən müəyyən dərəcədə qorunduğunu düşünürük. Bank sektoru da öz zəifliklərinin bir hissəsini azaltmağa nail olub.
Bununla belə, bank sektorunun iqtisadi artımın maliyyələşdirilməsində rolunun genişləndirilməsi üçün hələ potensial var. Bank sistemində likvidlik mövcuddur və bankların maliyyə vəziyyəti yaxşıdır. Ancaq biznes kreditləşməsinin daha sürətli genişlənməsi üçün özəl sektorda kifayət qədər layihələrin və kredit tələbinin olması vacibdir.

 Bizi Telegram-da izləyin
 t.me/apa_az
 Bizi Instagram-da izləyin
 Bizi TikTok-da izləyin
 Bizi Facebook-da izləyin
 Bizi X-da izləyin